Dólar Oficial
$1.535
Dólar Blue
$1.555
Dólar Tarjeta
$1.995,50
Euro
€1.706,69
Real
R$299,24
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
DEUDAS BAJO PRESIÓN
La mora en las financieras de los supermercados llega al 40,4% y Carrefour lidera con el 54,6%
Un relevamiento de EcoGo con datos del BCRA muestra que la irregularidad en las entidades de las cadenas minoristas casi cuadruplica la de los bancos tradicionales. Coto es la que registra el nivel más bajo, con 8,6%.
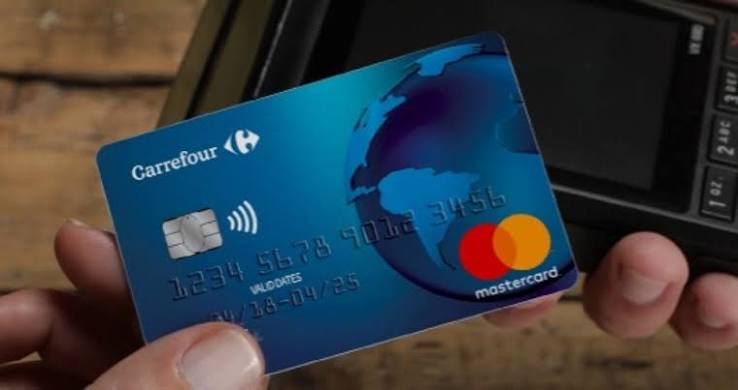
Las entidades financieras que pertenecen a las grandes cadenas de supermercados atraviesan el escenario de mayor incumplimiento del sistema: en agosto, el 40,4% de sus carteras estaba en situación irregular, un porcentaje que equivale a casi cuatro veces el de la banca tradicional, que se ubicó cerca del 12,8%. Dentro de ese grupo, el Banco de Servicios Financieros de Carrefour exhibe el peor registro, con una mora del 54,6%, frente al 29,6% de un año atrás. Los datos surgen de un trabajo de la consultora EcoGo elaborado a partir de información del Banco Central (BCRA).
En agosto de 2025, el incumplimiento en este segmento era del 20,1%, por lo que el indicador se duplicó en doce meses. Las cuatro cadenas que operan servicios financieros (préstamos, tarjetas de crédito, seguros y cuentas remuneradas) son Coto, La Anónima, Cencosud y Carrefour, y todas muestran un deterioro, aunque con magnitudes dispares.
Coto: presenta la situación más favorable, con una mora del 8,6%, aunque casi triplicó el 3% de agosto del año pasado. Su saldo pendiente de cobro asciende a $6.000 millones.
Tarjeta Cencosud: la firma de la chilena Cencosud, dueña de Disco, Vea, Jumbo y Blaistein, ocupa el segundo lugar con menor irregularidad, pero con 30,1%, contra 14,3% del mismo mes de 2025. Con $494.000 millones en situación irregular, concentra el monto más alto entre las cuatro.
Tarjetas del Mar: perteneciente a La Anónima, de la familia Braun, tiene el 32,5% de su cartera en mora, muy por encima del 12,8% registrado un año antes, con un monto irregular de $170.000 millones.
Banco de Servicios Financieros (Carrefour): con 54,6% en agosto, frente a 29,6% en igual mes de 2025, es la entidad con el cuadro más delicado. Su cartera en mora sumaba $467.000 millones.
La tendencia no se limita a las cadenas minoristas. En 2026, la morosidad en el crédito a los hogares mostró una trayectoria ascendente. En el segmento de billeteras virtuales y fintech, la tasa creció durante 21 meses consecutivos: comenzó el año en torno al 24% y hoy alcanza el 33,9%, por encima de los máximos registrados durante la pandemia de 2020.
En la banca tradicional, el atraso pasó del 10,3% en enero a un pico del 12,9% en julio, y actualmente se ubica en 12,8%, luego de que se impulsara la refinanciación de deudas. Tanto las entidades como el Gobierno sostienen que “lo peor ya pasó” y que la curva comenzará a descender, aunque por ahora los indicadores se mantienen estabilizados, sin nuevos aumentos.

Más de economía